Srpen byl pro akciové trhy, zejména v USA, pozitivní. V průběhu měsíce se znovu vyostřily vztahy mezi USA a Íránem kvůli ropě. Otázka Hormuzského průlivu zůstává nevyřešena. Ve Spojených státech proběhla výsledková sezóna, která dopadla z velké části dobře: zisky i tržby společností byly solidní. Rostly výnosy amerických dluhopisů, což si vyžádalo intervenci ze strany USA. Česká koruna zároveň mírně posílila vůči dolaru i euru a Japonsko spolu s USA intervenovaly na podporu japonského jenu.
Trhy v srpnu sledovaly především výsledkovou sezónu společností z USA, kde již reportovalo 97 % společností. Z indexu S&P 500 vykázalo 86 % společností pozitivní překvapení v podobě zisku na akcii a 77 % společností pozitivní překvapení v podobě tržeb.
Zajímavý byl vývoj na americkém trhu práce: místo očekávaných 85 000 nových pracovních míst jich naopak 23 000 ubylo (v předchozím měsíci jich po revizi vzniklo 20 000). Míra nezaměstnanosti přesto klesla ze 4,2 % na 4,1 %, a to především kvůli dalšímu poklesu participace na trhu práce, která se dostala na přibližně pětileté minimum. Pokles nezaměstnanosti tak nevyznívá tak pozitivně, jak by se na první pohled mohlo zdát.
Meziroční inflace v USA zpomalila z 3,5 % na 3,4 %, v souladu s očekáváním trhu.
Výnosy 10letých amerických dluhopisů vzrostly ze 4,676 % na 4,752 %, ceny těchto dluhopisů poklesly zhruba o 0,5 %.
Americké ministerstvo financí v průběhu srpna zasáhlo do dluhopisového trhu oznámením výrazného navýšení zpětných odkupů dlouhodobých státních dluhopisů. Cílem bylo podpořit likviditu trhu a zmírnit tlak na růst dlouhodobých výnosů, které se dostaly na mnohaletá maxima.
Americký dolar v srpnu oslabil, měnový vliv byl proto pro korunového investora v dolarových aktivech mírně negativní. Hlavní akciové indexy naopak uzavřely měsíc v plusu.
Na konci srpna zaujal FED v Jackson Hole jestřábí postoj. Podle předsedy Kevina Warshe zůstává inflace nad 2% cílem, a pokud nebude dostatečně rychle zpomalovat, je FED připraven měnovou politiku dále utahovat. Trh nyní počítá se zvýšením sazeb o 25 bazických bodů na zářijovém zasedání s pravděpodobností kolem 57 %.
Začátkem srpna byla potvrzena společná intervence Japonska a USA na devizovém trhu s cílem podpořit výrazně oslabující japonský jen. Americké ministerstvo financí se zapojilo do nákupů jenu, který se před intervencí dostal na přibližně 40letá minima.
V srpnu byly zveřejněny nové informace o investičním portfoliu prezidenta Donalda Trumpa. Jeho investiční účty provedly během června více než 1 000 transakcí v celkové hodnotě přibližně 78–263 mil. USD. Mezi významnější nákupy patřily společnosti Berkshire Hathaway, Visa, Mastercard či Cintas a menší pozice byla otevřena také ve SpaceX. Největší jednotlivou transakcí byl naopak prodej Vanguard Dividend Appreciation Index Fund ETF v hodnotě 5–25 mil. USD. Portfolio je podle Bílého domu spravováno nezávislými investičními manažery.
Podle FactSet dosahuje forward P/E indexu S&P 500 hodnoty 19,6, což je mírně pod pětiletým průměrem 19,9, ale nad desetiletým průměrem 19,0. Graf níže ukazuje vývoj ceny indexu S&P 500 v porovnání s očekávanými zisky na akcii (Forward 12-Month EPS) za posledních 10 let. Ze vzájemného vývoje obou křivek lze odvodit trend P/E valuace. Vzhledem k velmi silnému růstu firemních zisků a pozitivním revizím očekávaných EPS však současné ocenění nepůsobí výrazně napjatě.
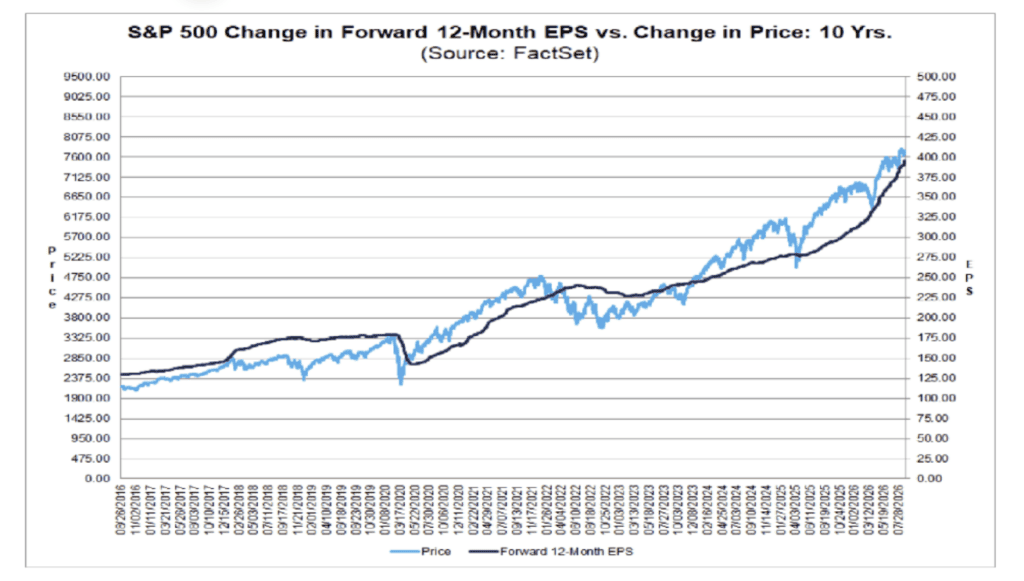
S&P 500 index: Forward P/E ratio (zdroj: FactSet Research Systems Inc.)
Index VIX se pohybuje kolem hodnoty 15, což signalizuje nízkou očekávanou volatilitu a klidné tržní prostředí.
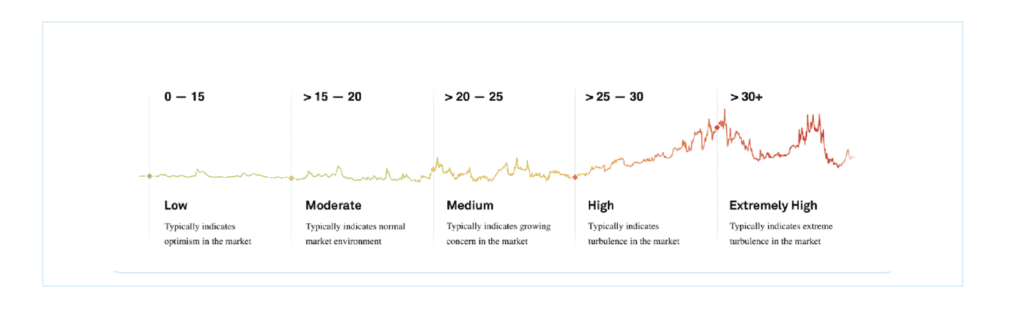
Pásma indexu VIX a jejich význam pro tržní sentiment
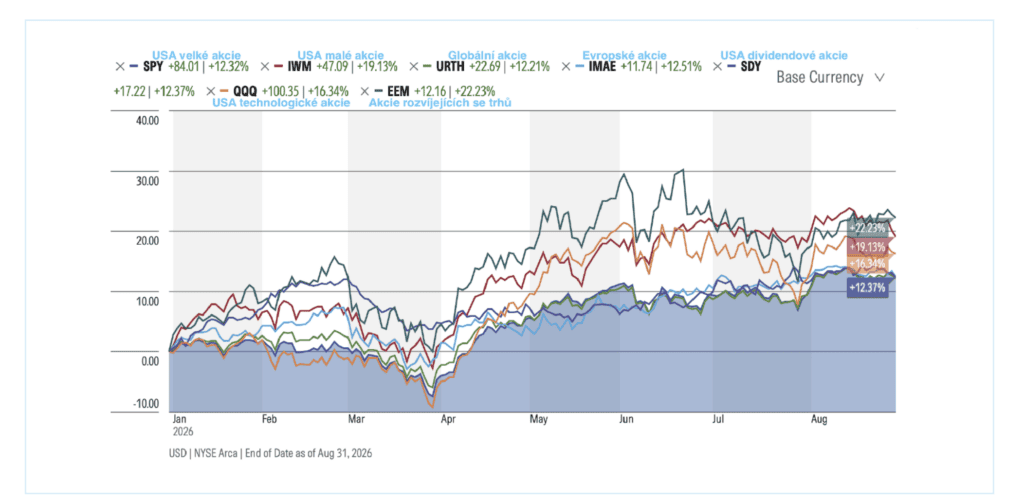
Pohled na světové akciové trhy – výkonnost hlavních indexů od začátku roku v základní měně (zdroj: Morningstar)
Výnosy amerických 10letých dluhopisů v srpnu dále rostly (ze 4,676 % na 4,752 %), navzdory zásahu ministerstva financí. Cena ropy WTI se vlivem geopolitiky zvýšila o 6,8 % a měsíc uzavřela na 85,74 USD za barel. Zlato posílilo o 9,5 % na 4 440 USD a koruna mírně posílila vůči dolaru i euru.
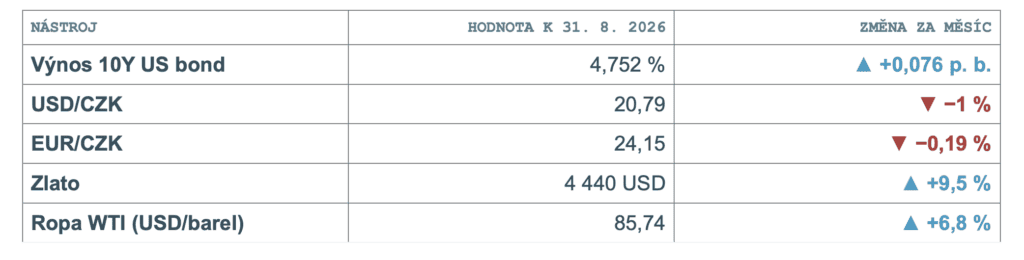
Zdroj: TradingView
Sentiment na akciích zatím není negativní a výsledky společností jsou velmi dobré. Určitě je ale na místě přemýšlet, jak pracovat s dluhopisy v portfoliu. Jejich výnosy začínají růst a muselo zasahovat ministerstvo financí, aby výnosy na dluhopisech snížilo. Přesto se výnosy drží výše, což není pozitivní signál pro dluhopisové pozice. Čím delší je splatnost dluhopisů, tím více bude jejich cena kolísat.
Pro akciového investora
Hlavní indexy si připsaly kladné zhodnocení. Forward P/E 19,6 je mírně pod pětiletým průměrem 19,9 a ocenění je podpořené silným růstem firemních zisků.
Pro dluhopisového investora
Výnosy 10letých dluhopisů vzrostly na 4,752 %, ceny klesly zhruba o 0,5 %. FED je připraven sazby dále utahovat. Čím delší splatnost, tím vyšší kolísání ceny.
Pro korunového investora
Koruna posílila vůči dolaru o 1 % a vůči euru o 0,19 %. Pro nezajištěná dolarová aktiva byl srpen měnově mírně negativní.
Na co si dát pozor
Bezpečnost až na prvním místě. Vyhýbejte se neprůhledným a „zázračným“ investicím a podobně se tvářícím projektům, které vás mohou připravit o peníze. Diverzifikace napříč standardními nástroji na finančních trzích riziko podvodu i selhání jednotlivého produktu či nástroje výrazně minimalizuje; kolísání hodnoty investice se ale vyhnout nedá.
Závěrečná ustanovení
Společnost In Investments a.s., se sídlem K Moravině 1871/7, Praha 9, IČ: 03002578, je investičním zprostředkovatelem oprávněným poskytovat služby podle zákona o podnikání na kapitálovém trhu. Poskytuje klientům relevantní informace dle vyhlášky o poctivé prezentaci investičních doporučení. Výkonnost investic v minulosti není zárukou budoucích výnosů. Investice vždy nesou riziko, včetně možné ztráty hodnoty. Společnost nenese odpovědnost za škody způsobené třetím stranám na základě informací z jejích dokumentů a neručí za úplnost nebo přesnost těchto informací.
Zdroje:
měsíční komentář In Investments a.s. - 2026_08
Líbil se Vám tento článek? Sdílejte ho dál.